
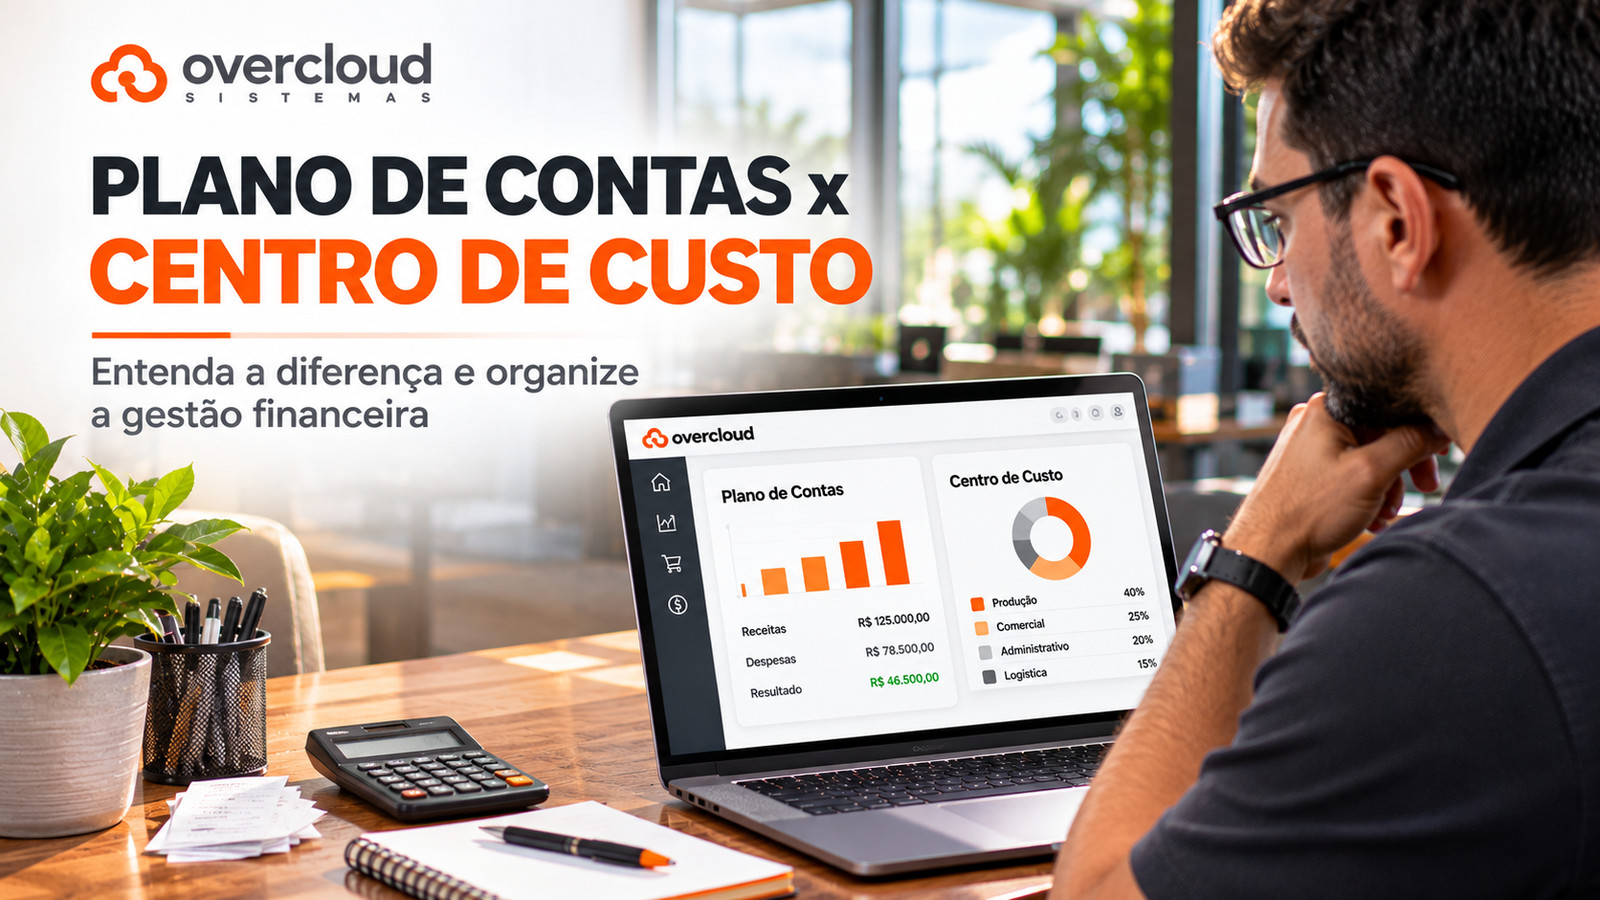
Plano de contas e centro de custo são duas estruturas diferentes, mas complementares. O plano de contas mostra qual é a natureza de uma movimentação — como aluguel, salários, vendas ou energia. O centro de custo mostra onde, em qual área ou atividade aquele gasto aconteceu. Quando a empresa registra as duas informações, consegue analisar tanto o tipo de despesa quanto o setor que a consumiu.
Plano de contas e centro de custo: qual é a diferença?
Imagine uma conta de energia elétrica de R$ 4.000. O plano de contas classifica o lançamento como despesa com energia elétrica. Já os centros de custo permitem identificar quanto desse consumo pertence ao administrativo, à loja, à produção ou à logística. Assim, a mesma conta pode ser analisada por natureza e por área.
| Critério | Plano de contas | Centro de custo |
|---|---|---|
| Pergunta principal | O que foi recebido ou gasto? | Onde ou por quem o valor foi gerado ou consumido? |
| Classifica | Natureza da movimentação | Área, unidade, projeto, filial ou atividade |
| Exemplos | Aluguel, energia, salários, vendas, frete | Comercial, administrativo, loja Centro, produção, projeto A |
| Principal finalidade | Organizar registros financeiros e contábeis | Analisar custos, despesas e resultados por segmento interno |
| Uso combinado | Identifica a conta do lançamento | Complementa o lançamento com a dimensão gerencial |
O que é plano de contas?
O plano de contas é uma estrutura organizada de contas e códigos usada para classificar os fatos financeiros e contábeis de uma organização. Ele funciona como um mapa das movimentações, permitindo agrupar informações de forma consistente e gerar relatórios comparáveis.
Conforme o objetivo e o modelo utilizado, a estrutura pode contemplar contas patrimoniais e de resultado, como ativos, passivos, patrimônio líquido, receitas, custos e despesas. No controle gerencial, a empresa também pode organizar categorias para entender melhor o desempenho do negócio. A estrutura contábil deve ser alinhada às necessidades da entidade e ao contador responsável.
Exemplo simplificado de grupos de contas
| Grupo | Exemplos de contas |
|---|---|
| Receitas | Vendas de mercadorias, prestação de serviços, receitas financeiras |
| Deduções da receita | Impostos sobre vendas, devoluções, descontos concedidos |
| Custos | Custo das mercadorias vendidas, matéria-prima, custo dos serviços |
| Despesas comerciais | Comissões, publicidade, fretes de entrega |
| Despesas administrativas | Aluguel administrativo, internet, material de escritório, honorários |
| Despesas financeiras | Juros, tarifas bancárias, encargos financeiros |
Esse quadro é apenas ilustrativo. A nomenclatura, os agrupamentos e o nível de detalhamento precisam refletir as operações da empresa e ser compatíveis com a escrituração e os relatórios que ela precisa produzir.
O que é centro de custo?
Centro de custo é uma dimensão de controle gerencial que agrupa gastos ligados a uma área, unidade, projeto ou atividade. Ele ajuda a responder perguntas como: quanto custa manter a loja? Quanto a área comercial consome? Qual projeto está usando mais recursos? Quanto custa a operação de entrega?
Exemplos de centros de custo
- Administrativo: gestão, recursos humanos, contabilidade e despesas de escritório.
- Comercial: equipe de vendas, prospecção, comissões e ações comerciais.
- Marketing: campanhas, mídia, produção de conteúdo e materiais promocionais.
- Operação ou produção: fabricação, montagem, manutenção e apoio operacional.
- Logística: armazenagem, separação, expedição, frota e entregas.
- Filiais e lojas: unidades físicas, franquias ou pontos de operação.
- Projetos e contratos: implantação, obra, prestação de serviço ou projeto específico.
Centro de custo não precisa ser exatamente igual ao organograma. Uma empresa pode usar departamentos, lojas, canais de venda ou projetos, desde que a estrutura seja compreensível e útil para a tomada de decisão.
Plano de contas x centro de custo: como os dois se complementam
O melhor resultado aparece quando as duas classificações são utilizadas em conjunto. Uma despesa não precisa virar uma conta diferente para cada departamento. A empresa pode manter a conta “Energia elétrica” e associar cada lançamento — ou parte dele — ao centro de custo correspondente.
Conta do plano de contas: Energia elétrica.
Centro de custo: Loja Centro.
O relatório poderá mostrar quanto a empresa gastou com energia naquela unidade, sem criar uma nova conta contábil chamada “Energia da Loja Centro”.
Exemplo prático: lançamento e rateio de uma despesa
Considere uma fatura mensal de energia no valor de R$ 4.000 que atende quatro áreas da empresa. Após escolher um critério coerente com o consumo — por exemplo, medição, área ocupada ou outra base técnica — a gestão define a seguinte distribuição ilustrativa:
| Centro de custo | Percentual ilustrativo | Valor atribuído |
|---|---|---|
| Administrativo | 25% | R$ 1.000,00 |
| Loja / Comercial | 40% | R$ 1.600,00 |
| Logística | 20% | R$ 800,00 |
| Produção | 15% | R$ 600,00 |
| Total | 100% | R$ 4.000,00 |
O plano de contas continua identificando a natureza como “Energia elétrica”. O rateio distribui o valor entre os centros. Os percentuais acima são apenas um exemplo didático: na operação real, a empresa deve documentar um critério razoável, consistente e aplicável à despesa analisada.
Como estruturar plano de contas e centros de custo na empresa
1. Comece pelas necessidades de informação
Liste os relatórios que a direção, o financeiro e a contabilidade precisam consultar. Evite criar contas e centros apenas para aumentar o nível de detalhe. Cada classificação deve ter uma finalidade prática.
2. Alinhe o plano de contas com a contabilidade
Converse com o contador sobre a estrutura contábil, os grupos, os códigos, a integração com as demonstrações e as obrigações aplicáveis. O Conselho Federal de Contabilidade informa que não edita um plano de contas único para todas as entidades; a estrutura deve observar as referências normativas pertinentes e as particularidades da organização.
3. Defina centros de custo que façam sentido
Comece com áreas ou unidades relevantes: administrativo, comercial, operação, logística e filiais. Se necessário, desdobre por projeto, canal ou equipe. Não crie centros que ninguém vai acompanhar.
4. Estabeleça regras de lançamento e rateio
Defina quem cadastra, quem revisa e como despesas diretas e compartilhadas serão classificadas. Documente os critérios de rateio e mantenha a mesma lógica ao comparar períodos.
5. Revise periodicamente
Quando a empresa abrir uma filial, lançar um canal de vendas ou reorganizar departamentos, avalie se a estrutura ainda representa a operação. Faça alterações com controle, para não quebrar a comparabilidade dos relatórios históricos.
Como os dados ajudam na DRE, no orçamento e na gestão
O plano de contas organiza os valores por natureza e pode alimentar relatórios financeiros e contábeis. Já o centro de custo adiciona uma visão de onde os gastos acontecem. Com os dois, a gestão pode comparar despesas administrativas, comerciais e operacionais, acompanhar orçamento e investigar desvios.
Uma DRE gerencial pode apresentar, por exemplo, receitas, deduções, custos, despesas comerciais e administrativas. Quando os lançamentos estão associados a centros de custo, relatórios compatíveis podem detalhar parte dessas linhas por área ou unidade. A disponibilidade e o formato dependem do sistema e da configuração utilizada.
- Qual departamento aumentou as despesas em relação ao mês anterior?
- Quanto custa manter cada filial ou unidade?
- Quais áreas estão acima do orçamento?
- Quanto a empresa gasta com logística, marketing ou operação?
- Quais custos compartilhados precisam de um critério de rateio mais adequado?
Como um sistema ERP pode ajudar no controle
Um ERP pode centralizar lançamentos de contas a pagar e a receber, organizar cadastros financeiros, apoiar a classificação de receitas e despesas e disponibilizar relatórios para acompanhamento. Quando o sistema oferece controle por centro de custo, a empresa ganha uma dimensão adicional para analisar os gastos por área, unidade ou projeto.
Na avaliação de um sistema, verifique se ele permite:
- Organizar categorias ou contas financeiras de acordo com a estrutura adotada pela empresa.
- Associar lançamentos a departamentos, lojas, unidades ou projetos.
- Distribuir despesas compartilhadas por critérios de rateio, caso esse recurso seja necessário.
- Consultar relatórios por período, conta e centro de custo.
- Comparar despesas e receitas e apoiar análises gerenciais, como a DRE.
- Exportar ou compartilhar informações com a contabilidade.
Na demonstração da OVERCLOUD, vale apresentar o fluxo financeiro real da sua empresa e confirmar quais cadastros, classificações, relatórios e possibilidades de análise estão disponíveis no plano e na configuração oferecidos. A adequação do plano contábil deve continuar alinhada ao contador responsável.
Erros comuns ao organizar plano de contas e centros de custo
- Confundir natureza e área: cadastrar “Marketing” como conta e “Publicidade” como centro pode inverter a lógica. “Publicidade” normalmente descreve a natureza do gasto; “Marketing” pode identificar a área.
- Criar detalhamento excessivo: muitas contas ou centros tornam os lançamentos mais lentos e aumentam inconsistências.
- Usar critérios de rateio sem justificativa: percentuais arbitrários podem distorcer a leitura gerencial.
- Deixar lançamentos sem classificação: relatórios por área ficam incompletos quando parte das movimentações não recebe centro de custo.
- Mudar a estrutura sem histórico: alterações sem documentação dificultam comparações entre períodos.
- Tratar relatório gerencial como demonstração contábil oficial: os objetivos e critérios podem ser diferentes; valide os relatórios e a escrituração com o contador.
Conclusão: use as duas estruturas para enxergar melhor a empresa
Plano de contas e centro de custo não são concorrentes. O primeiro organiza as movimentações pela natureza; o segundo mostra a área, unidade ou projeto relacionado ao valor. Em conjunto, eles ajudam a transformar lançamentos isolados em informação útil para controlar despesas, analisar resultados e planejar o crescimento.
O próximo passo é revisar como a sua empresa classifica as movimentações hoje e avaliar se um ERP pode facilitar os registros e relatórios necessários. Uma demonstração baseada na rotina real do negócio ajuda a verificar o que o sistema atende e o que precisa ser configurado com apoio da contabilidade.
Perguntas frequentes sobre plano de contas e centro de custo
Qual é a diferença entre plano de contas e centro de custo?
O plano de contas identifica a natureza da movimentação, como aluguel, energia, salários ou vendas. O centro de custo identifica a área, unidade, projeto ou atividade que gerou ou consumiu o valor.
Posso usar plano de contas sem centro de custo?
Sim. O plano de contas organiza as classificações financeiras e contábeis. O centro de custo é uma dimensão gerencial adicional, indicada quando a empresa precisa analisar gastos por área, filial ou projeto.
Uma despesa pode ter mais de um centro de custo?
Sim. Quando uma despesa atende a várias áreas, ela pode ser distribuída por critérios de rateio consistentes, como área ocupada, quantidade de pessoas ou consumo medido, conforme a natureza do gasto.
Centro de custo é a mesma coisa que departamento?
Não necessariamente. Um departamento pode ser um centro de custo, mas o centro também pode representar uma filial, projeto, unidade, canal ou outra dimensão de análise definida pela gestão.
Quem deve definir o plano de contas da empresa?
A estrutura deve considerar as operações e necessidades de informação da empresa e ser alinhada com o contador responsável, especialmente quando alimenta a escrituração e as demonstrações contábeis.
Centro de custo é obrigatório para toda empresa?
Não existe uma exigência geral de que toda empresa tenha centros de custo gerenciais. É uma ferramenta de controle que pode ser adotada conforme o porte, a complexidade e as necessidades de gestão.
O que é melhor: centro de custo ou centro de resultado?
O centro de custo acompanha os gastos atribuídos a uma área ou atividade. O centro de resultado procura analisar receitas e gastos para avaliar o resultado de uma unidade. A necessidade depende do tipo de análise que a gestão pretende fazer.
Um ERP pode controlar plano de contas e centros de custo?
Sistemas de gestão podem oferecer cadastros, classificação de lançamentos e relatórios por conta e centro de custo. Confirme na demonstração quais recursos, rateios e relatórios estão disponíveis no produto e no plano contratado.
- Conselho Federal de Contabilidade — Plano de Contas.
- Sebrae — Gestão financeira e plano de contas.
- Sebrae Play — Relatórios confiáveis e plano de contas.
Conteúdo educativo. A configuração contábil e os critérios de rateio devem ser avaliados de acordo com a realidade da empresa e com orientação do profissional contábil responsável.